Orden PJC/297/2026 de 30 de marzo, cotización a la Seguridad Social
📈 Información general.
En los próximos meses, la Tesorería General de la Seguridad Social procederá a la regularización de oficio de determinadas liquidaciones de cuotas presentadas durante los meses de febrero y marzo de 2026, correspondientes a los períodos de liquidación de enero y febrero de 2026.
Esta revisión afectará principalmente a las cotizaciones vinculadas a bases mínimas y al Sistema Especial de Empleados de Hogar.
En aquellos casos en los que, tras la revisión, se produzcan diferencias en la cotización, estas podrán ser ingresadas sin recargo alguno, siempre que el abono se realice dentro del plazo establecido, esto es, hasta el último día del mes siguiente a la comunicación por parte de la TGSS.
💰 Cotizaciones a la Seguridad Social para 2026.
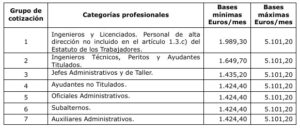
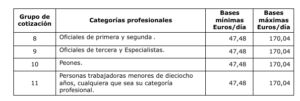
En relación con el Régimen General, la cotización por contingencias comunes continuará estando limitada por las correspondientes bases mínimas y máximas, las cuales se determinan en función del grupo de cotización profesional.
🎭 Cotización de artistas.
Desde el 1 de enero de 2026, se aplican las bases de cotización a cuenta previstas en el artículo 32.5.b) del reglamento citado para este colectivo:
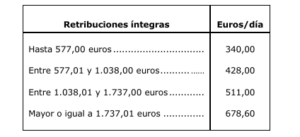
En los periodos de inactividad, aquellos artistas que mantengan voluntariamente su alta en el Régimen General cotizarán conforme a la base mínima del grupo 7, aplicándose un tipo de cotización del 11,50 %
📄 Cotización adicional en contratos de duración determinada.
Desde el 1 de enero de 2026, los contratos de duración determinada inferior a treinta días tendrán una cotización adicional de 33,62 euros a cargo del empresario a la finalización de este.
👨💼 Base mínima para determinados trabajadores autónomos.
Se establece una base de cotización mínima específica para determinados colectivos de trabajadores autónomos, entre los que se incluyen:
- Familiares de trabajadores autónomos.
- Autónomos societarios.
- Autónomos que no presentan declaración de IRPF o sin rendimientos computables.
A partir del 1 de enero de 2026, y siempre que hayan permanecido de alta en el RETA durante al menos 90 días en el ejercicio, la base mínima definitiva de cotización no podrá ser inferior a 1.424,40 euros mensuales
No obstante, durante el ejercicio 2026 estos trabajadores podrán mantener de forma provisional una base mínima de cotización de 1.000 euros mensuales (correspondiente a 2025).
Es importante tener en cuenta que, en el proceso de regularización posterior, se aplicará en todo caso la base mínima definitiva indicada (1.424,40€). En consecuencia, si la base provisional elegida hubiera sido inferior, la Seguridad Social procederá a reclamar las diferencias de cotización correspondientes.
🏠 Sistema especial para empleadas de hogar
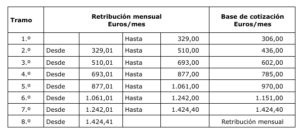
Para los periodos de liquidación a partir de enero de 2026, la cotización se calculará conforme a la correspondiente tabla de tramos y bases, en función de la retribución percibida.